我国工业机器人自主研发提速 从“安装大国”迈向“智造强国”
我国工业机器人产业迎来前所未有的发展机遇。伴随着制造业转型升级的迫切需求,以及人工智能、大数据、5G等新一代信息技术的深度融合,工业机器人的自主研发进程显著提速,正从过去的“跟跑”“并跑”向“领跑”目标加速迈进。与此我国连续多年稳居全球工业机器人安装量首位,庞大的市场应用规模为自主技术突破提供了丰厚的试验田与迭代空间。
一、自主研发:从核心部件到整机系统的全面突破
长期以来,减速器、伺服电机、控制器三大核心零部件高度依赖进口,是我国工业机器人产业的“卡脖子”痛点。如今,这一局面正在被快速改写。以绿的谐波、双环传动为代表的国内企业,在谐波减速器和RV减速器领域实现批量上车应用,部分性能指标达到国际先进水平。在伺服系统方面,汇川技术、埃斯顿等企业推出的高性能伺服驱动器与电机,已在焊接、搬运、装配等场景中实现规模化替代。控制器作为机器人的“大脑”,也涌现出固高科技、新时达等自主品牌,支持多轴联动、力控、视觉集成等复杂功能。
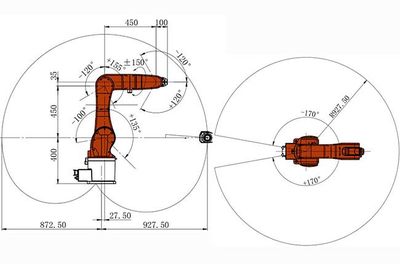
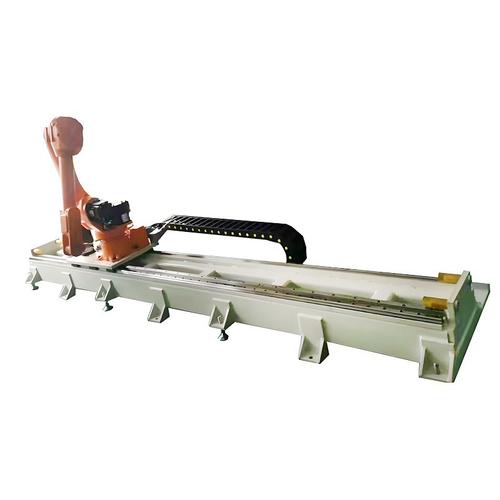
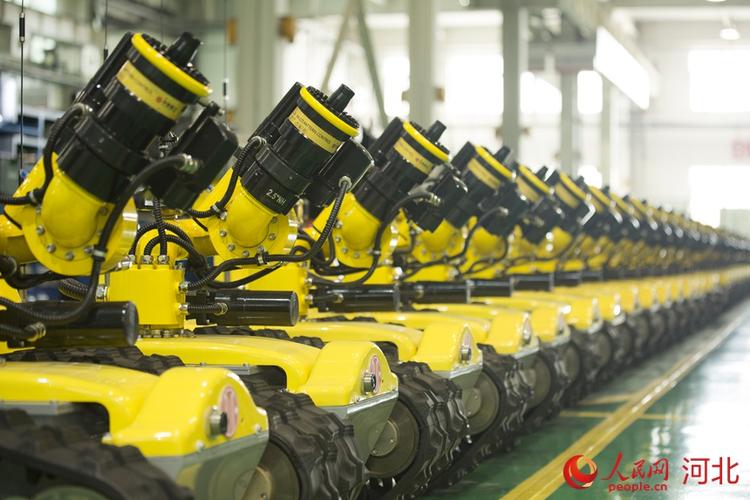
整机层面,埃斯顿、新松、埃夫特、拓斯达等本土企业不断推出六轴多关节机器人、SCARA机器人、协作机器人等系列产品,在精度、速度、可靠性上与外资品牌的差距明显缩小。尤其在协作机器人领域,节卡、遨博、大族谐波等企业凭借轻量化、易编程、人机安全共融的特点,赢得了国内外客户的认可,出口量连年增长。面向半导体、锂电、光伏等新兴行业的高精度机器人,自主成果也持续涌现。
二、工业机器人安装:全球最大市场为国产化提供强劲支撑
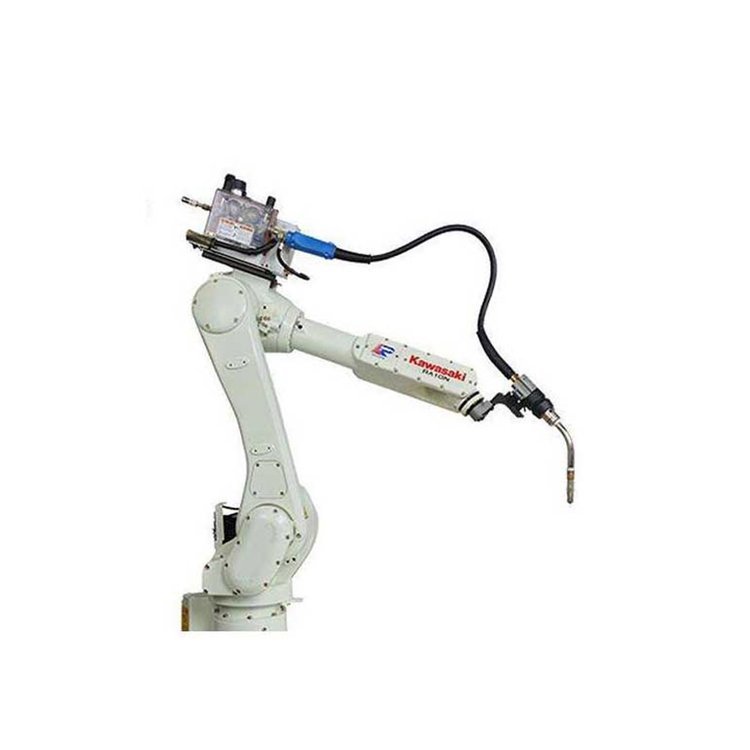
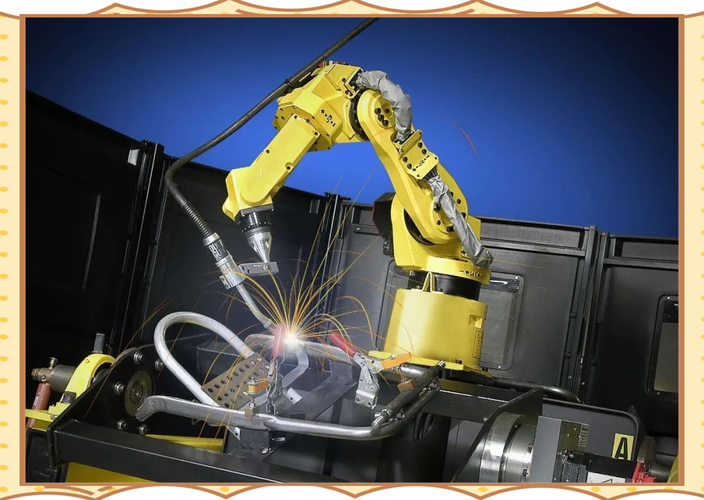
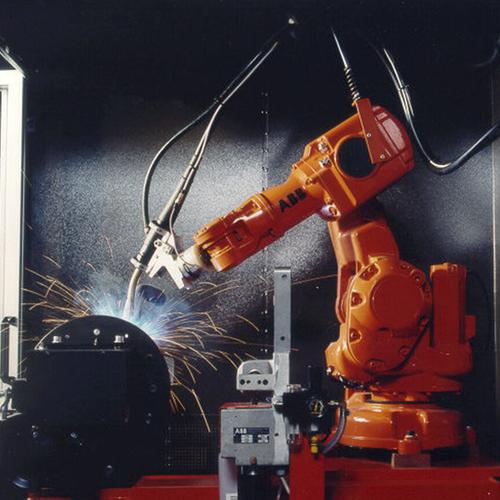
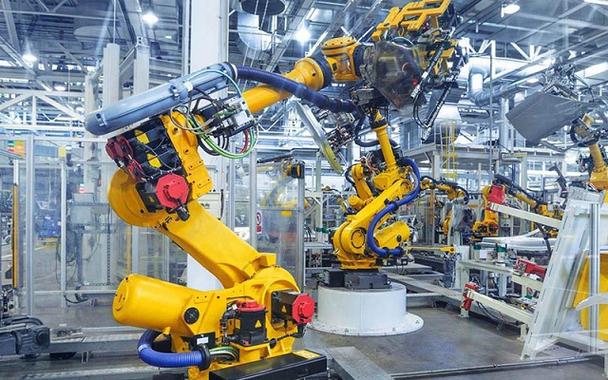
据国际机器人联合会(IFR)统计,中国自2013年起已成为全球最大的工业机器人市场,年新增安装量持续占据全球总量的50%左右。2023年,中国工业机器人安装量超过30万台,占全球安装总量的半壁江山。庞大的汽车制造、3C电子、金属加工、家电、物流仓储等行业智能化改造需求,催生了海量应用场景:从点焊、弧焊、喷涂、搬运,到打磨、抛光、装配、检测,工业机器人几乎覆盖了制造业的各个关键环节。
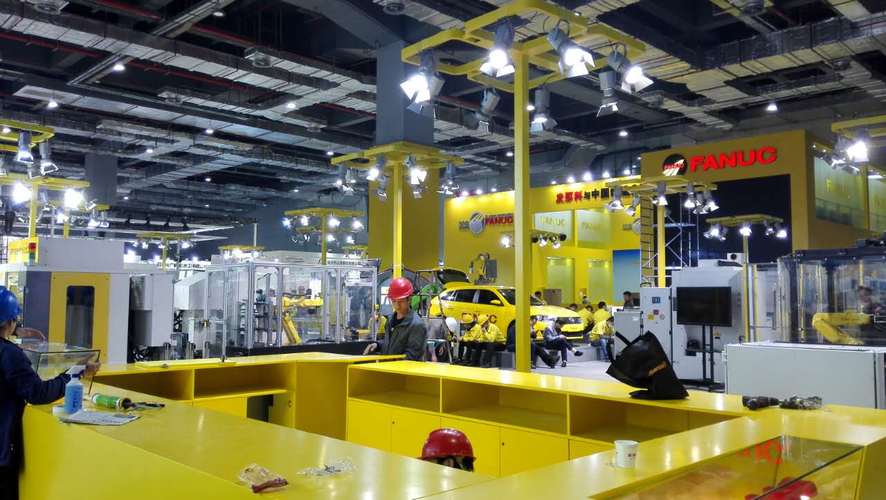
值得注意的是,尽管早期安装设备以“四大家族”(发那科、安川、ABB、库卡)为主,但近年来国产品牌的安装占比稳步提升。在锂电、光伏、食品医药等增量市场,国产机器人凭借性价比、快速响应和定制化服务,安装量增速远高于外资品牌。据中国机器人产业联盟数据,2023年国产工业机器人在国内市场的份额首度突破40%,预计2027年将超过55%。这充分说明,大规模安装应用正成为国产机器人技术验证与品质提升的加速器。
三、政策与资本双轮驱动,加速自主研发与安装落地的良性循环
国家层面相继出台《“十四五”机器人产业发展规划》《“机器人+”应用行动实施方案》等政策,明确将工业机器人核心零部件、整机可靠性、智能化水平作为攻关重点,并提出到2025年制造业机器人密度翻番的目标。地方政府纷纷建设机器人产业园、提供首台(套)保险补偿、组织产需对接会,有力推动了自主产品的推广应用。资本市场同样反应热烈,近年机器人赛道融资事件年均超百起,埃斯顿、汇川技术、绿的谐波等企业通过上市募资投入研发扩产,形成“研发突破—产品迭代—市场安装—反馈改进”的正向循环。
四、挑战与展望:从“安装数量”走向“安装质量”
尽管成就喜人,但必须清醒看到:高端六轴重载机器人、高精度核心部件、机器人操作系统等环节仍存在短板;部分国产机器人平均无故障时间(MTBF)与外资先进水平尚有差距。自主提速的关键应聚焦四个方面:一是持续攻坚核心零部件材料、工艺与算法;二是推动人工智能大模型与机器人结合,提升自主决策与泛化操作能力;三是完善应用验证体系,以汽车、半导体等高端场景倒逼品质提升;四是加强复合型人才的培养。
可以预见,伴随自主研发步伐加快,年安装量持续增长,我国工业机器人产业正步入从规模扩张向质量效益转变的新阶段。对于制造企业而言,采用自主工业机器人不仅是降本增效的选择,更是融入国家产业安全与创新链的主动作为。站在全球最大安装市场的坚实基座上,中国工业机器人完全有能力走出一条“安装驱动创新、创新赋能安装”的独具特色的超越之路。
如若转载,请注明出处:http://www.lemonmiao.com/product/24.html
更新时间:2026-10-18 05:21:15